配偶者控除は結局どうなったの?
配偶者控除の変化と令和8年の現状
配偶者特別控除はどうなった?
基礎控除や給与所得控除の改正は配偶者特別控除にも大きな影響があります。
まずは配偶者特別控除をおさらい
配偶者特別控除は、配偶者の合計所得が62万円(※)を超えて配偶者控除の適用が受けられない時でも、配偶者の所得金額に応じて一定の金額の所得控除が受けられる制度です。
※令和8年分が62万円、令和7年分は58万円以下、令和2年分から令和6年分までは48万円以下、令和元年分以前は38万円以下
要件を確認していきましょう。
☐納税者本人の要件
・合計所得金額が1,000万円を超えない。
☐控除対象配偶者となる人の要件
・民法の規定による配偶者であること(内縁関係の人は該当しません)。
・控除を受ける人と生計を一にしていること。
・その年に青色申告者の事業専従者としての給与の支払を受けていないことまたは白色申告者の事業専従者でないこと。
・年間の合計所得金額が62万円超133万円以下であること。
(令和7年分は58万円を超え133万円以下、令和2年分から令和6年分までは48万円を超え133万円以下、平成30年分から令和元年分までは38万円を超え123万円以下)
・配偶者が、配偶者特別控除を適用していないこと。
配偶者控除とほぼ同じですが、配偶者特別控除を夫婦がお互いに適用する事はできませんので注意しましょう。
R8年の収入として考えると年間の合計所得が133万円は、給与収入だけであれば207万円となります。R8の給与所得控除、基礎控除の見直しによって年収207万以下まで配偶者特別控除の適用が広がっています。
配偶者特別控除の控除額
配偶者控除ともっとも違いがあるのが控除額です。
控除額は、控除を受ける納税者本人のその年における合計所得金額だけでなく、配偶者の合計所得金額に応じて次の表のように変化します。
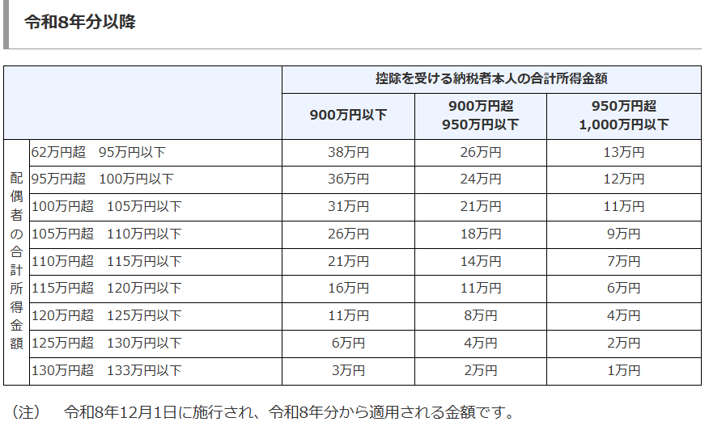
出典:国税庁No.1195 配偶者特別控除
配偶者控除と配偶者特別控除
配偶者特別控除によって税金はどのくらい少なくなるのでしょうか。また、配偶者控除の方が控除額の大きい分お得なのか、配偶者控除の話の際のAさん夫婦の例で、妻が専業主婦ではなく年収194万円で配偶者特別控除を適用したらどうなるのか検討してみましょう。
★Aさん夫婦(夫40歳:給与収入で600万円の収入 妻40歳:給与収入で194万円の収入円)の場合
夫は給与収入のみとすると、給与所得控除を引いて、合計所得金額は436万円で900万円以下、妻は給与収入のみとすると給与所得控除を引いて、合計所得は120万円で控除額は16万円
夫の社会保険料控除が90万円、基礎控除が104万円とすると、所得税の税率は10%、配偶者特別控除16万円が控除されることで所得税は16,000円少なくなります。
と、これだけ見ると収入が0円の配偶者控除を適用した際の38,000円から16,000円と税金の減少幅は小さくなっています。
ここで妻の手取りを確認してみましょう。
収入は0から194万に大きく増加しています。給与所得控除が74万なので合計所得は120万円、社会保険料が30万円、基礎控除が104万円とすると課税所得は0になるので所得税はなし、社会保険料が30万円かかったとしても164万円が手元に残ります。
配偶者控除が適用外となり、配偶者特別控除を適用したことで、控除額が減り夫の所得税は16,000円増えましたが、妻の収入がそれ以上に増えているので家族全体としては収入がプラスになっています。
税金の金額だけでなく総合的に考える事が必要ですね!
(働いている分保育園費用が必要になる、家事サービスを利用する等の場合は支出も増えるので、どこまで総合的に考えるかもポイントかもしれません)

この頁は当事務所のFACEBOOKで投稿された配偶者控除に関することをまとめたページです。 藤戸綜合事務所のFACEBOOKはコチラ
本文中では平易に書くことを目的としておりますので、各種特例等を考慮に入れていない場合がございます。また、法律条文を出来るだけ分かりやすくご説明するため、簡易な用語の使い方・表現の仕方をしております。