住民税は所得税と控除額が違うので注意
ここまで所得税の配偶者控除の話をしましたが、住民税にも配偶者控除があります。こちらはどうなっているのでしょう。
結論から言うと仕組みはほぼ同じですが、数字がかなり違います。まずは配偶者控除の金額です。
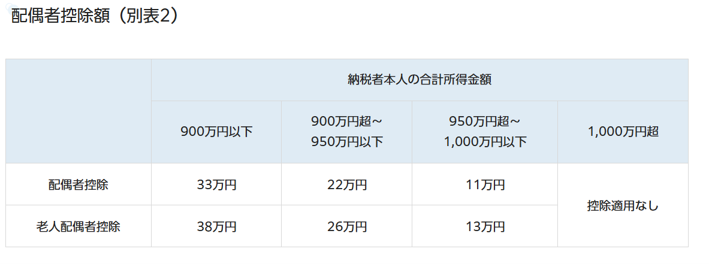
出典:港区 住民税 控除の種類より
納税者本人の合計所得が900万円以下で、所得税と比べると5万円控除額が少なく、950万円以下で4万円、1,000万円以下で2万円の差があります。
要件も確認しましょう。
☐納税者本人の要件
・前年の合計所得金額が1,000万円を超えない。
☐控除対象配偶者となる人の要件です
・民法上の配偶者である(内縁関係の人を除く。)。
・本人と生計を一にしている。
・合計所得金額が58万円以下(※)
・原則として青色事業専従者としてその年を通じて一度も給与の支払いを受けていない又は白色の事業専従者でない。
・他の人の扶養親族になっていない。
※令和2年度以前は38万円以下、令和3年度から7年度は48万円以下
要件は所得税とほぼ同じなのですが、控除対象配偶者の合計所得金額の値が違います。また、基礎控除の額が所得税と住民税では違うため、合計所得金額も計算式も所得税とは変わってきます。
住民税において合計所得金額が58万円以下とは、給与収入だけの場合123万円以下の収入となります。つまり、123万円を超えて136万円以下の収入の方は所得税における配偶者控除の対象になっても、住民税における配偶者控除の対象にはなりません。
住民税における配偶者特別控除
配偶者特別控除も同様に数字が違います。まずは控除額を見てみましょう。
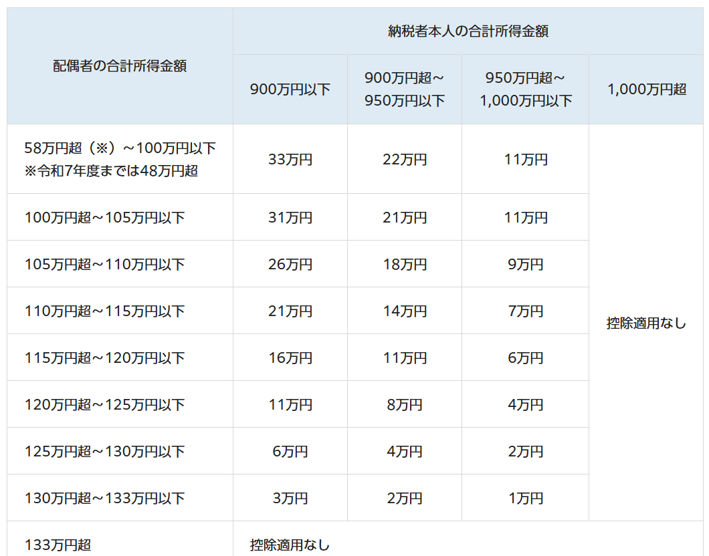
出展:港区 住民税 控除の種類より
そして要件も確認しましょう。
☐納税者本人の要件
・前年の合計所得金額が1,000万円を超えない。
☐控除対象配偶者となる人の要件
・民法上の配偶者である(内縁関係の人を除く。)。
・本人と生計を一にしている。
・合計所得金額が58万円超133万円以下(※)である。
・原則として青色事業専従者としてその年を通じて一度も給与の支払いを受けていない又は白色の事業専従者でない。
・他の人の扶養親族になっていない。
※平成31年度から令和2年度までは38万円超123万円以下、令和3年度から令和7年度までは48万円超133万円以下の方が対象となります。
住民税において合計所得金額が133万円とは、給与収入だけの場合約201万円の収入となり(住民税の給与所得の計算は端数処理が少し複雑なので約201万円としています)、やはり所得税の207万円とは少し差があります。
所得税と住民税の両方の税金の減少額を検証
所得税と住民税両方の税金の減少額を検証してみましょう。所得税が配偶者控除によって36,800円減少したBさん夫婦では、住民税はどうなるでしょうか?
★Bさん夫婦(夫40歳:給与収入で1165万円の収入 妻40歳:専業主婦 収入は0円)の場合
給与収入のみとして住民税の給与所得を計算すると、合計所得金額は970万円で950万円を超えて1,000万円以下、妻の年齢は70歳未満なので控除額は11万円
住民税の税率は一律10%なので、配偶者控除11万円が控除されることで住民税は11,000円少なくなります。
次に所得税が配偶者特別控除によって16,000円減少したAさん夫婦では、住民税はどうなるでしょうか?
★Aさん夫婦(夫40歳:給与収入で600万円の収入 妻40歳:給与収入で194万円の収入円)の場合
給与収入のみとして住民税の給与所得を計算すると、合計所得金額は436万円で900万円以下、妻も給与収入のみとして住民税の給与所得を計算すると、合計所得金額が1,278,000円、年齢は70歳未満なので控除額は6万円
住民税の税率は一律10%なので、配偶者控除6万円が控除されることで住民税は6,000円少なくなります。
☐住民税にも配偶者控除、配偶者特別控除がある
☐所得税とは控除額や対象の年収が少し違う
☐住民税は税率が10%なので減少する税金は控除額の10%の金額となる
配偶者控除はこれからどうなるの?
令和8年度の税制改正では今後、給与所得控除や基礎控除の見直しが2年ごとに行われるとされ、政府の税制調査会(2026年10月6日)では配偶者控除の縮小や廃止を求める意見も出ています。今後も時代のニーズに伴い配偶者控除は数字や仕組みが変わっていくことでしょう。
それでも、社会のニーズとは関係ないところで一度、自分がどうしたいか考える事が大事です。その際には配偶者控除の制度はあてにしないで考える、というのが安全かなと感じます。
FP2級技能士 酒井好美
【参考資料】
・港区サイト 住民税 控除の種類
・国税庁サイト 配偶者控除、配偶者特別控除、基礎控除、給与所得控除
・令和8年度税制改正の大綱
・日本経済新聞(2026年10月6日朝刊「政府税調、配偶者控除巡り議論 縮小や廃止求める意見も」)
・協会けんぽサイト 東京都の令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表

この頁は当事務所のFACEBOOKで投稿された配偶者控除に関することをまとめたページです。 藤戸綜合事務所のFACEBOOKはコチラ
本文中では平易に書くことを目的としておりますので、各種特例等を考慮に入れていない場合がございます。また、法律条文を出来るだけ分かりやすくご説明するため、簡易な用語の使い方・表現の仕方をしております。