配偶者控除は結局どうなったの?
配偶者控除の変化と令和8年の現状
時代とともに変化し続ける配偶者控除
配偶者控除は変化しています。2018(H30)の改正では納税者本人にも条件が付きました。基礎控除額と給与所得控除額の見直しがあった2025年の税制改正でも、結果的に配偶者控除に大きく影響がありました。
その結果、かつては専業主婦の方が対象となるイメージがあった配偶者控除ですが、だいぶイメージとはかけ離れたものになっています。
例えば・・・。
「妻が収入0円の専業主婦でも夫が配偶者控除を使えない事がある。」
「妻が時給1,100円で1日6時間、月に17日働いても夫の配偶者控除の対象となる場合がある。」
どうでしょう、イメージとはだいぶ違いませんか?
専業主婦でも使えないこともあるし、働いていても対象になることがあります。
配偶者控除とは、納税者に所得税法上の控除対象配偶者がいる場合に、一定の金額の所得控除が受けられる制度であり、働いているか働いていないか、というより、要件に合致した場合に控除される仕組みなのです。
その要件を確認しましょう。
☐納税者本人の要件
・合計所得金額が1,000万円を超えない。
☐控除対象配偶者となる人の要件
・民法の規定による配偶者である(内縁関係の人は対象ではない)。
・納税者と生計を一にしている
・R8の場合は年間の合計所得金額が62万円以下である
※令和7年分は58万円以下、令和2年分から令和6年分までは48万円以下、令和元年分以前は38万円以下
※給与のみの場合は給与収入が136万円以下(令和7年分は123万円以下、令和6年分以前は103万円以下)
・青色申告者の事業専従者、または白色申告者の事業専従者でない
要件を確認した上で例の答え合わせです。
「妻が収入0円の専業主婦でも夫が配偶者控除を使えない事がある。」
⇒納税者本人である夫の合計所得が1,000万円を超える場合は、妻の収入関係なく配偶者控除は使えません。
「妻が時給1,100円で1日6時間、月に17日働いても夫の配偶者控除の対象となる場合がある。」
⇒月112,200円、年間1,346,400円の給与収入となり、他に収入がなければ合計所得が606,400円、合計所得金額が62万円以下なので、夫の合計所得金額が1,000万円を超えていなければ、R8年において配偶者控除の対象になります。
※ただし、時給1,100円はR8年10月において一部の地域の最低賃金ギリギリの金額なので、数年後にはありえない話になりそうです。
改正によって「103万の壁」と言う言葉は過去のものとなり、令和8年の現状として、給与収入だけの場合は年収136万円まで控除対象配偶者になり得ます。令和元年から前は合計所得金額38万円以下が対象だったところが、62万円以下にまで広がったのです。
配偶者控除の適用となる年収の幅が広がり、働く時間も増やせるようになっているため、昔のイメージとはだいぶかけ離れてきました。
配偶者控除を使うと、どのくらい税金が安くなるの?
次に実際の控除額について確認しましょう。納税者本人の合計所得金額によって控除の額そのものが変化します。
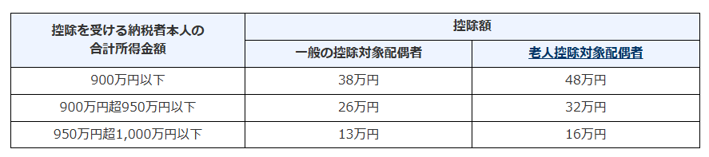
出典:国税庁No.1191 配偶者控除
納税者本人の合計所得に応じて3段階に決められています。さらに控除対象配偶者のうち、その年12月31日現在の年齢が70歳以上の方を老人控除対象配偶者と言い、控除額が違います。
なので、結局いくら税金が安くなるのかわかりにくいのですが、例をあげて検証してみましょう。
★Aさん夫婦(夫40歳:給与収入で600万円の収入 妻40歳:専業主婦 収入は0円)の場合
給与収入のみとすると、給与所得控除を引いて、合計所得金額は436万円で900万円以下、妻の年齢は70歳未満なので控除額は38万円
社会保険料控除が90万円、基礎控除が104万円とすると、所得税の税率は10%、配偶者控除38万円が控除されることで所得税は38,000円少なくなります。
★Bさん夫婦(夫40歳:給与収入で1165万円の収入 妻40歳:専業主婦 収入は0円)の場合
給与収入のみとすると、給与所得控除を引いて、合計所得金額は970万円で950万円を超えて1,000万円以下、妻の年齢は70歳未満なので控除額は16万円
社会保険料が175万円、基礎控除が62万円とすると、所得税の税率は23%、配偶者控除16万円が控除されることで所得税は36,800円少なくなります。
所得税は累進課税で収入が多いほど税率が高くなっていきます。税率が高くなるため、控除額が減ってもその分減額幅が小さくなるわけではありません。じゃあ、どうなるのでしょうか?夫の年収が300万円~1200万円まで100万円単位で考えてみましょう。
〈前提条件〉
R8年の収入として計算、妻の収入は0円で配偶者控除を適用する、夫の収入は給与収入のみ、社会保険料控除は収入の15%とする、社会保険料控除、基礎控除、配偶者控除以外の控除の適用はない
簡易的に上記の条件で、配偶者控除の適用によって所得税がいくら減少するのかグラフにしてみます。
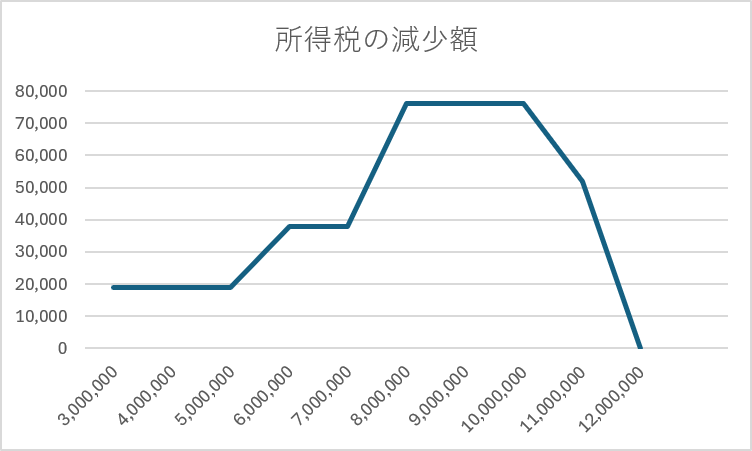
最初は所得税の税率があがるほど所得税の減少額も増えていきますが、収入が1,100万円では合計所得金額が900万円を超えて控除額が減るために減少額も少なくなり、1200万円では合計所得金額が1,000万円を超えてしまうので、そもそも配偶者控除の適用がなくなり所得税の減少額は0になります。
まとめ
☐ 配偶者控除は配偶者の収入が一定の要件迄であれば適用可能(改正により年収の幅が広がっている)
☐ 配偶者控除は夫の収入によって控除額が決定
☐ 控除によって実際に所得税がいくら減少するかは、税率等により変化する

この頁は当事務所のFACEBOOKで投稿された配偶者控除に関することをまとめたページです。 藤戸綜合事務所のFACEBOOKはコチラ
本文中では平易に書くことを目的としておりますので、各種特例等を考慮に入れていない場合がございます。また、法律条文を出来るだけ分かりやすくご説明するため、簡易な用語の使い方・表現の仕方をしております。